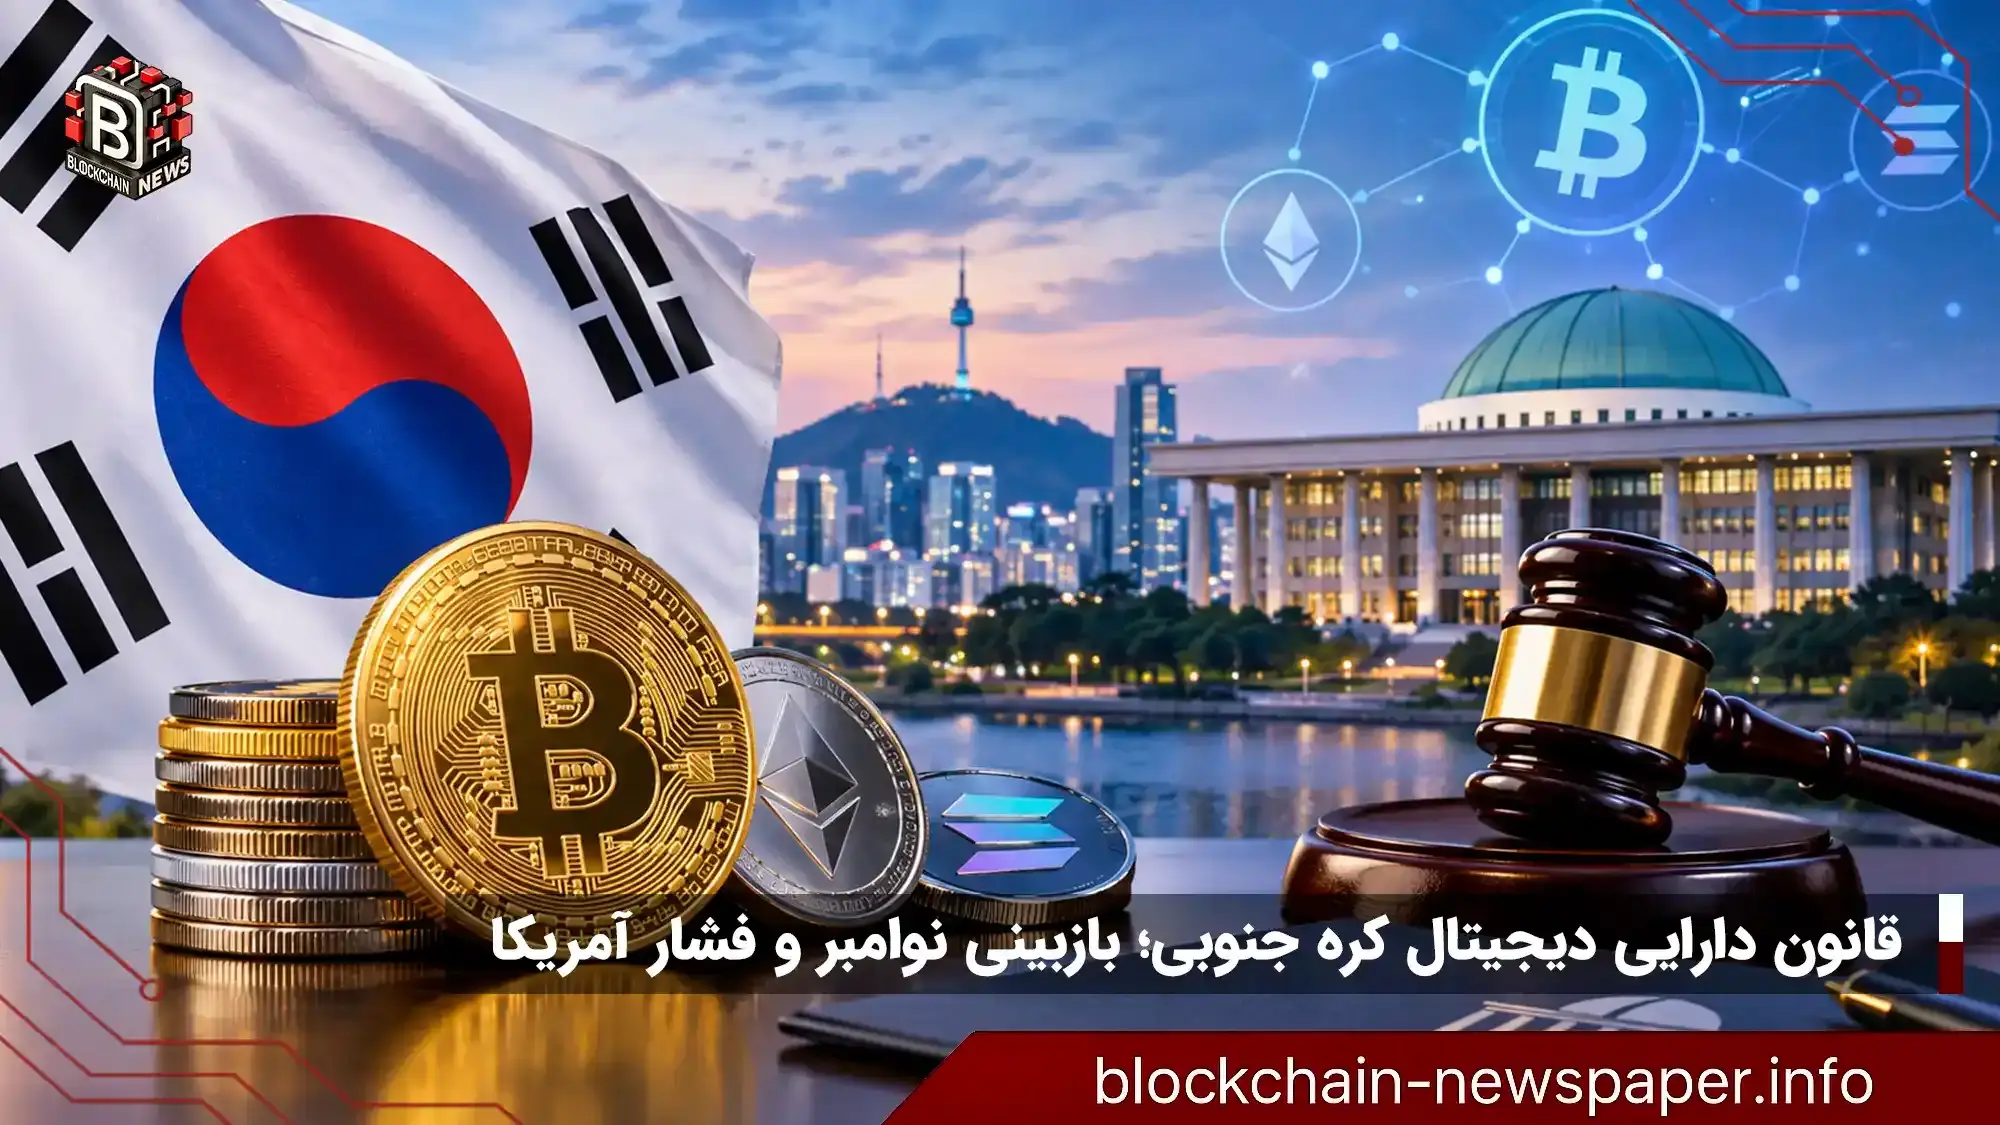
کره جنوبی بررسی قانون جامع کریپتو را آبان اعلام کرد
کمیسیون مالی کره جنوبی بررسی لایحه چارچوب دارایی دیجیتال را در آبان تأیید کرد. اصرار بر تصویب سریع قوانین استیبلکوین با الهام از تحولات آمریکا، مسیر قانونگذاری را شتاب میبخشد.
کمیسیون مالی کره جنوبی بررسی لایحه چارچوب دارایی دیجیتال را در آبان تأیید کرد. اصرار بر تصویب سریع قوانین استیبلکوین با الهام از تحولات آمریکا، مسیر قانونگذاری را شتاب میبخشد.
در حالی که بحثهای فشردهای درباره آینده چارچوب قانونی داراییهای دیجیتال در کره جنوبی جریان دارد، اعلام زمان بازبینی نوامبر در مجلس ملی این کشور، به نوعی نقطه عطفی در مسیر شکلگیری دومین مرحله قوانین رمزارزی محسوب میشود. این در حالی است که فشار فزاینده ناشی از تحولات قانونی آمریکا، سایهای سنگین بر سرعت پیشبرد این پرونده در سئول انداخته است؛ موضوعی که میتواند معادلات بازار منطقه را دستخوش تغییر کند.
مطالعه اخبار بلاکچین در بلاکچین نیوزپیپر
پیشنهاد مطالعه: زنگ خطر افت ارزش پساندازها؛ دسترسی دیجیتال به بازار داراییهای بدون حباب
جدول محتوا [نمایش]
کمیسیون خدمات مالی کره جنوبی رسماً اعلام کرده است که بررسی زیرکمیته مجلس ملی درباره «قانون چارچوب دارایی دیجیتال» برای ماه نوامبر برنامهریزی شده و هرگونه ادعا درباره تأخیر در این فرآیند را رد کرده است. این اعلام در حالی صورت میگیرد که نه لایحه مرتبط با داراییهای دیجیتال و استیبل کوینها در مجلس ملی این کشور در انتظار بررسی هستند و قرار است بهعنوان پایهای برای تدوین لایحه جامع دولت مورد استفاده قرار گیرند.
سئو نایون، رئیس بخش داراییهای مجازی کمیسیون خدمات مالی، در سمیناری که بیستودوم سپتامبر در مجلس ملی برگزار شد، با قاطعیت اعلام کرد که این نهاد نظارتی هیچگونه کندی در روند قانونگذاری نداشته است. وی در واکنش به انتقادهایی که درباره سرعت پیشرفت این پرونده مطرح شده بود، تأکید کرد که جهتگیری کلی مشخص شده و بحثهای تکمیلی در مسیر تعیینشده در جریان است. این اظهارات در شرایطی مطرح میشود که برخی نمایندگان مجلس خواستار تسریع در این فرآیند بودند و پیش از این نیز رئیس کمیسیون خدمات مالی قول داده بود که مشورتهای قانونی با شتاب بیشتری دنبال شود.
آنچه در این میان اهمیت دارد، اصرار مقامات بر حفظ جدول زمانی از پیش اعلامشده است. سئو نایون در این نشست تصریح کرد که تغییرات پرسنلی در کمیسیون خدمات مالی به هیچ عنوان نمیتواند خللی در برنامه زمانبندی ایجاد کند. این اطمینانبخشی در حالی مطرح میشود که انتظار میرود جلسه استماع عمومی این قانون در اواخر سپتامبر برگزار شود و نمایندگان احزاب مختلف از هر دو جناح حاکم و اپوزیسیون، پیشنویسهای جداگانهای را برای بررسی ارائه کردهاند که از تنوع دیدگاهها در این حوزه حکایت دارد.
در لایههای عمیقتر این قانونگذاری، موضوع تعیین صلاحیت ناشران استیبل کوین به یکی از چالشبرانگیزترین مباحث تبدیل شده است. بانک مرکزی کره جنوبی بارها بر ساختار بانکمحور برای صدور استیبل کوینهای مبتنی بر وون تأکید کرده و دلیل آن را تأثیرات احتمالی بر سیاست پولی، نظام پرداخت و ثبات مالی کشور عنوان کرده است. این رویکرد در حالی دنبال میشود که بانک مرکزی پیشنهاد داده است بانکها در مرحله نخست از طریق کنسرسیومها نقش رهبری را در صدور این توکنها بر عهده بگیرند.
بهنظر میرسد این نگاه محافظهکارانه بانک مرکزی، در تقابل با خواسته بخش خصوصی قرار دارد که به دنبال فضای بازتری برای فعالیت است. با این حال، دولت کره جنوبی در نقشه راه خود که در ماه ژوئیه اعلام شد، قانونگذاری استیبل کوین و همچنین صندوقهای قابل معامله رمزارزی را در برنامههای سیاستی نیمه دوم سال ۲۰۲۶ گنجانده است. این برنامهها همچنین شامل اوراق قرضه دولتی توکنیزه و چارچوبی قانونی برای تراکنشهای فرامرزی استیبل کوین میشود که نشاندهنده نگاه راهبردی به این حوزه است.
تحولات قانونی در ایالات متحده به محور اصلی بحثها در سمینار سپتامبر تبدیل شده بود. نماینده مین بیونگ دوک، با اشاره به قانون جنسیس که چارچوبی فدرال برای استیبل کوینهای پرداختی ایجاد کرده و تاریخ اجرای آن را ۱۸ ژانویه ۲۰۲۷ تعیین کرده است، هشدار داد که اگر چند ده پروژه استیبل کوین در آمریکا تأیید شوند، این پروژهها میتوانند به بازار کره جنوبی نیز سرازیر شوند. وی با بیان اینکه در سفر خود به آمریکا مشاهده کرده حدود دویست پروژه استیبل کوین در حال آمادهسازی هستند، تأکید کرد که کره جنوبی باید قانون خود را پیش از اجرای قانون آمریکا تکمیل کند تا شرکتها و مصرفکنندگان داخلی بتوانند منتظر محصولات دارای مجوز محلی بمانند.
جالب اینجاست که تلاشهای قانونی آمریکا نیز بدون چالش نبوده است. سنای این کشور اخیراً موفق به پیشبرد قانون کلریتی نشد، زیرا رأیگیری مقدماتی با کسب تنها پنجاه رأی موافق در برابر چهلونه رأی مخالف، نتوانست حد نصاب شصت رأی مورد نیاز را کسب کند. در سمت دیگر، قانون جنسیس نیز با مشکلات اجرایی مواجه شده و آژانسهای فدرال نتوانستهاند تمام مقررات مورد نیاز را تا مهلت تعیینشده در ژوئیه ۲۰۲۶ نهایی کنند، در حالی که انتظار میرود دفتر کنترل ارز آمریکا مقررات مربوط به استیبل کوین را تا پایان سال ۲۰۲۶ به سرانجام برساند.
در میان این تحولات، نمیتوان از ملاحظات مربوط به اجرای قوانین جدید غافل شد. تجربه کره جنوبی در اجرای قانون نخست محافظت از کاربران داراییهای مجازی، نشان داده است که فاصله میان تصویب قانون و پیادهسازی کامل آن میتواند با چالشهای پیشبینینشدهای همراه باشد. جزئیات مربوط به الزامات ذخایر، بازخرید، سرمایه، نقدینگی و انطباق که همچنان در دست بررسی نهادهای نظارتی آمریکاست، نمونهای از این دشواریهاست. در این میان، ناظران معتقدند نحوه تعامل بانک مرکزی و نهادهای نظارتی بر سر ساختار بانکمحور میتواند سرعت نهایی اجرا را تحتتأثیر قرار دهد.
در سمینار اخیر، مدیرعامل مؤسسه تحقیقاتی امآرآی به بررسی تغییرات سیاست تأمین مالی کریپتو در آمریکا و اثرات آن بر بازار پرداخت. همچنین وکیل ارشد یک مؤسسه حقوقی بینالمللی در سئول، شرایط تأمین مالی شرکتهای دارایی دیجیتال کرهای را تشریح کرد که نشاندهنده دغدغه جدی فعالان این صنعت در انتظار روشن شدن تکلیف قوانین است. پنل بعدی این نشست نیز به بررسی شرایط تأمین مالی داخلی با حضور استادان دانشگاه و مدیران ارشد شرکتهای فعال در این حوزه اختصاص داشت.
در حالی که بحثهای فشردهای درباره آینده چارچوب قانونی داراییهای دیجیتال در کره جنوبی جریان دارد، اعلام زمان بازبینی نوامبر در مجلس ملی این کشور، به نوعی نقطه عطفی در مسیر شکلگیری دومین مرحله قوانین رمزارزی محسوب میشود. پنل بعدی این نشست نیز به بررسی شرایط تأمین مالی داخلی با حضور استادان دانشگاه و مدیران ارشد شرکتهای فعال در این حوزه اختصاص داشت.
آنچه از دل بحثهای کارشناسی این نشست بیرون آمد، به معمای همیشگی اکوسیستمهای نوپا در مواجهه با نهادهای سنتی برمیگردد؛ جایی که بانک مرکزی بر ساختار بانکمحور برای صدور استیبل کوین اصرار دارد اما فعالان وب۳ بر ماهیت غیرمتمرکز این داراییها پای میفشارند. این تقابل صرفاً به بحثهای نظری محدود نیست و میتواند به شکاف میان زیرساخت بانکی و قراردادهای هوشمند دامن بزند. اگر قوانین نهایی به سمتی برود که ناشران استیبل کوین را محدود به بانکها کند، عملاً توکنهای صادرشده توسط شرکتهای فناوری مالی یا صرافیهای غیرمتمرکز، در هالهای از ابهام حقوقی باقی خواهند ماند. چنین وضعیتی احتمالاً سرعت نوآوری در کیف پولهای دیجیتال و سرویسهای پرداخت مبتنی بر بلاکچین را کاهش میدهد؛ زیرا سرمایهگذاران و توسعهدهندگان، پیشبینی دقیقی از واکنش نهاد ناظر نخواهند داشت.
در سوی دیگر، اصرار بر نقش رهبری بانکها در کنسرسیومها شاید بتواند اعتماد عمومی را جلب کند اما پیچیدگیهای اجرایی خاص خود را نیز به همراه دارد. تجربه زیسته در بازارهای مشابه نشان میدهد که تطبیق زیرساختهای بانکمحور با ماهیت بیمرز و شفاف بلاکچین، اغلب به اتخاذ رویههای موازی و ناکارآمد میانجامد که هزینه نهایی آن در نهایت به کاربران تحمیل میشود. همچنین نگرانی درباره تمرکزگرایی در زنجیرههای تأمین مالی، بحثی است که در محافل دانشگاهی این نشست بارها به آن اشاره شد.
اگر جدول زمانی تعیینشده محقق شود و قانون چارچوب دارایی دیجیتال در آبان ماه نهایی شود، کره جنوبی در موقعیتی قرار میگیرد که میتواند الگوی سایر همسایگان آسیایی باشد؛ اما اگر این فرآیند با تأخیر مواجه شود، بازار داخلی در فاصله میان دو موج قانونی گرفتار خواهد شد. موج نخست قانون محافظت از کاربران بود که عمدتاً بر امنیت سرمایهگذاران متمرکز داشت و موج دوم قرار است به ساختار صدور و توزیع دارایی بپردازد. در این فاصله، شرکتهای کرهای فعال در حوزه کریپتو ممکن است برای تأمین مالی از کارگزاریهای خارجی یا صندوقهای خطرپذیر مستقر در حوزههای قضایی منعطفتر اقدام کنند و این یعنی واهمه از خروج تدریجی سرمایه فکری و مالی از سئول به مقصد بازارهایی مانند دبی یا سنگاپور، جایی که قوانین روشنتری برای این دسته از داراییها وجود دارد. فشار تنها از جانب رقبای فرا ملیتی نیست؛ بلکه شرکتهای بزرگ داخلی نیز در انتظار شفافیت قانونی ماندهاند تا بتوانند برای ورود به بازار استیبل کوین برنامهریزی دقیقتری داشته باشند و این بلاتکلیفی، برآورد سرمایه مورد نیاز برای نقدینگی و انطباق را دشوار میکند.
در این میان، رفتار سرمایهگذاران خرد نیز قابل توجه است. با توجه به نوسانهای شدید بازارهای جهانی و جذابیت داراییهای دیجیتال به عنوان یک طبقه دارایی نوین، هر نوع تأخیر در تصویب قانون میتواند ریسک گریز بودن صندوقهای داخلی را تشدید کند و آنان را به سمت بازارهای خارجی سوق دهد. چنین فضایی میتواند زمینهساز شکلگیری یک مبادله خطرناک شود؛ جایی که نقدینگی به بیرون از مرزها میرود و نهاد ناظر داخلی عملاً ابزار چندانی برای نظارت مؤثر بر این جریانها در اختیار نخواهد داشت.
یکی از نکات ظریفی که در حاشیه این نشست مطرح شد و کمتر به چشم میآید، فاصله میان تصویب قانون و اجرای آن است. تجربه اجرای قانون محافظت از کاربران نشان داد که صرفاً تصویب یک قانون کافی نیست و تهیه آییننامههای اجرایی و زیرساختهای نظارتی، زمان بر است. نهادهای مالی باید خود را برای الزامات سختگیرانهای مانند ذخیرهگیری کامل، فرآیندهای بازخرید شفاف و تأمین نقدینگی آماده کنند. این فرآیند انتقالی، اگر با دقت مدیریت نشود، میتواند به ایجاد فرصتهای آربیتراژ و سوءاستفاده از شکاف میان صرافیهای داخلی و خارجی منجر شود و کاربران را در معرض خطر فروش سپردههای خود در پلتفرمهای غیرمجاز قرار دهد. فعالان حاضر در این سمینار در ارزیابی خود، بر این نکته تأکید داشتند که همراهی نهادهای اطلاعاتی و قضایی برای جلوگیری از فعالیت پلتفرمهای خارجی که بدون مجوز به شهروندان کرهای خدمات ارائه میدهند، حیاتی است.
از سوی دیگر، بحث مربوط به نقش قراردادهای هوشمند در این چارچوب قانونی کاملاً باز مانده است. اگر این قراردادها به عنوان ابزارهای مالی شفاف و قابل اعتماد شناخته نشوند، تراکنشهای مرتبط با توکنهای دارایی دنیای واقعی که در نقشه راه دولت نیز به آن اشاره شده، با موانع جدی روبهرو خواهد شد. تکمیل این چارچوب نیازمند همکاری تنگاتنگ میان کمیسیون خدمات مالی و بانک مرکزی است؛ همکاریای که به نظر میرسد هنوز در مراحل ابتدایی خود قرار دارد و توافقی بر سر بسیاری از جزئیات کلیدی آن حاصل نشده است. جدال بر سر صلاحیت بانکها در صدور استیبل کوین، میتواند به یک عامل کاهش سرعت در فرآیند نهایی تبدیل شود و در نتیجه، نه تنها استیبل کوینها، بلکه کل بازار کریپتو را در هالهای از ابهام فرو برد.
تکثر لوایحی که تاکنون از سوی نمایندگان هر دو حزب اصلی به مجلس ارائه شده، نشاندهنده عمق اختلافنظرها در جزئیات فنی این قانون است، اما در عین حال میتواند به روند تدوین لایحه جامع دولت سرعت ببخشد. تجربه نشان داده است که وقتی مجلس با چند پیشنویس همزمان مواجه میشود، فضای چانهزنی برای رسیدن به یک نسخه نهایی شفافتر فراهم میشود و فشار عمومی برای تصویب قوانین کاربردی افزایش مییابد. آنچه در این میان اهمیت راهبردی دارد، نه صرفاً تعداد لوایح، بلکه میزان همپوشانی مفاهیم کلیدی مانند تعریف دقیق دارایی دیجیتال، محدوده نظارت و مکانیزمهای اجرایی است که میتواند تعیین کند این چارچوب قانونی تا چه اندازه قادر به پاسخگویی به نیازهای پویای بازار خواهد بود.
برای درک اهمیت این لوایح، میتوان وضعیتی را تصور کرد که در آن یک کاربر ساکن سئول، بهجای صرافیهای داخلی، از پلتفرمهای معتبر مستقر در سنگاپور یا دبی برای خرید و فروش استیبل کوین استفاده میکند. این پلتفرمها که تحت قوانین منعطفتری فعالیت میکنند، اغلب خدمات متنوعتری با کارمزد کمتر ارائه میدهند و کاربران کرهای را با این پرسش مواجه میکنند که آیا استفاده از آنها نقض قانون داخلی محسوب میشود یا خیر. در نبود قانون روشن، پاسخ به این پرسش مبهم باقی میماند و عملاً تصمیمگیری اخلاقی به خود کاربر واگذار میشود. تصویب قوانین دهگانه میتواند این ابهام را برطرف کند، اما اگر این قوانین بیش از حد محدودکننده باشند، ممکن است کاربران را به استفاده از کانالهای غیررسمی سوق دهد و نظارت بر تراکنشها را دشوارتر کند؛ معضلی که فعالان صنعت بارها به آن اشاره کردهاند.
در چنین شرایطی، نقش شرکتهای داخلی فعال در حوزه بلاکچین نیز پیچیدهتر میشود. آنها از یک سو برای جلب اعتماد کاربران نیازمند رعایت الزامات قانونی هستند و از سوی دیگر با رقابت شدید از جانب پلتفرمهای خارجی مواجهاند که تحت قوانین سهلگیرانهتری عمل میکنند. برخی مدیران اجرایی حاضر در نشست سپتامبر، این وضعیت را به «رقابت نابرابر» تشبیه کردند و خواستار شفافسازی سریع قوانین شدند تا بتوانند راهبردهای تجاری خود را بر مبنای قطعیت حقوقی تنظیم کنند. این فضا، اهمیت بررسی آبانماه لوایح دهگانه را دوچندان میکند، زیرا هرچه این ابهام طولانیتر شود، احتمال خروج استعدادها و سرمایه از اکوسیستم داخلی بیشتر خواهد شد.
یکی از ملاحظاتی که در حاشیه بحثهای کارشناسی کمتر به آن پرداخته شده، تأثیر قوانین بر امنیت کاربران و یکپارچگی بازار است. تجربه اجرای قانون نخست محافظت از کاربران نشان داد که صرف وجود قانون، تضمینکننده امنیت کامل نیست، بلکه نیازمند زیرساختهای نظارتی فعال و ابزارهای فنی برای رصد تراکنشهاست. در غیاب قوانین روشن برای استیبل کوینها، کاربران ممکن است به پلتفرمهای خارجی بدون مجوز مراجعه کنند که نهتنها تحت نظارت نهادهای کرهای نیستند، بلکه ممکن است پروتکلهای امنیتی ضعیفی داشته باشند. این وضعیت، خطر کلاهبرداری و نشت دارایی را افزایش میدهد و اعتماد عمومی به کل اکوسیستم بلاکچین را خدشهدار میکند. از این منظر، تصویب لوایح دهگانه صرفاً یک اقدام حقوقی نیست، بلکه گامی برای تقویت امنیت شبکه و حفاظت از سرمایههای کاربران در برابر تهدیدهای سایبری است.
در این میان، توسعه قراردادهای هوشمند و توکنهای دارایی دنیای واقعی نیز نیازمند شفافیت قانونی است. اگر قوانین جدید تعریف دقیقی از ماهیت حقوقی این ابزارها ارائه ندهند، احتمال بروز اختلافهای حقوقی در تراکنشهای فرامرزی افزایش مییابد و فعالان صنعت نمیتوانند با اطمینان در این حوزه سرمایهگذاری کنند. با این حال، تجربه کشورهای دیگر نشان میدهد که وضع قوانین بیش از حد سختگیرانه نیز میتواند نوآوری را خفه کند؛ بنابراین، تعادل میان شفافیت و انعطافپذیری، چالش اصلی کمیسیون خدمات مالی در ماههای آینده خواهد بود. برای دنبال کردن تحولات این حوزه و اطلاع از تصمیمهای نهایی نهادهای ناظر، مخاطبان میتوانند بهطور مستمر جدیدترین اخبار بلاکچین را دنبال کنند.
نکته قابل توجه دیگر، فاصله میان تصویب قانون و اجرای کامل آن است. حتی اگر لوایح دهگانه در آبانماه به تصویب برسند، تدوین آییننامههای اجرایی و آمادهسازی نهادهای نظارتی برای اعمال آنها زمان بر خواهد بود. تجربه قانون محافظت از کاربران نشان داد که این فرآیند انتقالی، اگر با برقراری ارتباط شفاف با فعالان بازار همراه نباشد، میتواند به سردرگمی و کاهش فعالیت اقتصادی منجر شود. فعالان حاضر در سمینار سپتامبر بر لزوم ارائه نقشه راه دقیق از سوی کمیسیون خدمات مالی تأکید کردند تا شرکتها بتوانند برنامههای سرمایهگذاری و توسعه محصول خود را بر مبنای زمانبندی مشخصی تنظیم کنند. عدم شفافیت در این زمینه، نهتنها ریسک فعالیت برای پروژههای نوپا را افزایش میدهد، بلکه میتواند به کاهش تمایل صرافیهای بزرگ برای ورود به بازار کره جنوبی نیز منجر شود؛ وضعیتی که در نهایت به ضرر کاربران و نوآوری در این بازار خواهد بود.
در عین حال، فشار ناشی از تحولات قانونی آمریکا، بهویژه قانون جنسیس، به کره جنوبی فرصت میدهد تا با سرعت بیشتری چارچوب داخلی خود را نهایی کند. اما این فرصت، محدود است و هر تأخیر اضافهای میتواند موقعیت رقابتی کره جنوبی را در سطح منطقه تضعیف کند. از این رو، انتظار میرود زیرکمیته مجلس ملی در بررسی لوایح دهگانه، علاوه بر ملاحظات حقوقی، به سرعت اجرا و سادگی فرآیندها نیز توجه ویژهای نشان دهد تا قانونی تدوین شود که هم پاسخگوی نیازهای فنی صنعت باشد و هم بتواند بهسرعت در عمل پیادهسازی شود.
اگر بخواهیم از زاویه دیگری به این ماجرا نگاه کنیم، باید بپذیریم که سرنوشت قانون چارچوب دارایی دیجیتال کره جنوبی، بیش از آنکه به اراده داخلی گره خورده باشد، به تحولات نظارتی واشنگتن وابسته شده است. نماینده مین بیونگ دوک، با اشاره به تاریخ اجرای قانون جنسیس در ژانویه ۲۰۲۷، هشدار داده که موجی از استیبل کوینهای آمریکایی در حال آمادهسازی است و در صورت تأخیر سئول، این توکنها میتوانند بدون هیچ مانعی وارد بازار کره شوند. این هشدار، صرفاً یک پیشبینی نیست؛ بلکه تصویری از یک سناریوی محتمل است که در آن کاربران کرهای بهجای صرافیهای داخلی، به پلتفرمهای آمریکایی و تحت نظارت ایالات متحده مراجعه میکنند و عملاً حاکمیت نظارتی کره جنوبی بر تراکنشهای رمزارزی شهروندانش را به چالش میکشد.
نکته قابل تأمل در این میان این است که قانون جنسیس خود با تأخیرهای اجرایی مواجه است و آژانسهای فدرال نتوانستهاند مقررات نهایی را تا موعد مقرر در ژوئیه ۲۰۲۶ کامل کنند. دفتر کنترل ارز آمریکا احتمالاً مقررات خود را تا پایان امسال نهایی خواهد کرد، اما سایر الزامات مربوط به ذخایر، بازخرید و نقدینگی همچنان در دست تدوین است. این وضعیت، پنجرهای از فرصت را پیش روی سئول قرار میدهد: اگر کره جنوبی بتواند پیش از اجرای کامل مقررات آمریکا، قانون داخلی خود را تصویب کند، میتواند جذابیت رقابتی خود را برای ناشران و کاربران حفظ کند. اما اگر این هماهنگی زمانی انجام نشود، نه تنها بازار داخلی در معرض هجوم پروژههای آمریکایی قرار میگیرد، بلکه انگیزه سرمایهگذاران کرهای برای ماندن در چارچوب قانونی داخلی نیز به شدت کاهش مییابد.
برای درک عمق این خطر، میتوان وضعیتی را تصور کرد که در آن یک کاربر ساکن سئول، از یک صرافی آنلاین آمریکایی که تحت نظارت رسمی ایالات متحده فعالیت میکند، استیبل کوین خریداری کند. این پلتفرمها نه تنها کارمزد کمتری دارند، بلکه محصولات متنوعتری با نقدشوندگی بالاتر ارائه میدهند. در غیاب قانون داخلی که ورود این توکنها را منع یا محدود کند، خرید و فروش آنها عملاً بدون مانع انجام میشود. نهاد ناظر کره جنوبی در چنین سناریویی نه تنها بر تراکنش نظارتی نخواهد داشت، بلکه تشخیص هویت واقعی کاربران و ردگیری جریان سرمایه برایش دشوار میشود. این دقیقاً همان معضلی است که نماینده مین به آن اشاره کرد: اگر چند ده پروژه استیبل کوین آمریکایی تأیید شوند، بهسرعت بازار کره را تصاحب خواهند کرد و وقت برای واکنش باقی نخواهد ماند. از منظر امنیتی، این وضعیت خطر پلتفرمهای بدون مجوز را نیز تشدید میکند؛ زیرا کاربرانی که از سرویسهای معتبر آمریکایی محروم شوند، ممکن است به کانالهای غیررسمی و پرخطرتر روی بیاورند.
فشار صرفاً از جانب ورود مستقیم استیبل کوینهای خارجی نیست؛ بلکه میتواند اثربخشی قوانین داخلی را نیز زیر سؤال ببرد. تصور کنید کره جنوبی موفق به تصویب قانونی سختگیرانه برای ناشران داخلی شود، اما کاربران بتوانند بهراحتی به محصولات آمریکایی که تحت قوانین متفاوت و احتمالاً سهلگیرانهتری صادر شدهاند، دسترسی داشته باشند. در این صورت، عملاً انگیزهای برای شرکتهای کرهای برای رعایت مقررات داخلی باقی نمیماند و بازار به سمت استفاده از توکنهای خارجی سوق پیدا میکند. این پدیده که اقتصاددانان از آن به «فرار نظارتی» یاد میکنند، میتواند کل پروژه قانونگذاری کره جنوبی را با چالش مواجه کند و اعتبار نهاد ناظر را در بلندمدت تضعیف نماید. برای دنبال کردن تحولات این حوزه و اطلاع از تصمیمهای نهایی نهادهای ناظر، مخاطبان میتوانند آخرین اخبار کریپتو و بلاکچین را بهطور مستمر دنبال کنند. شکست تلاشهای قانونی در آمریکا، مانند رأی نیاوردن قانون کلریتی در سنا، نشان میدهد که حتی در خود ایالات متحده نیز اجماع نظارتی بهسختی حاصل میشود؛ موضوعی که پیچیدگی تصمیمگیری در سئول را دوچندان میکند.
بررسی نوامبر زیرکمیته مجلس ملی کره جنوبی بر سر قانون چارچوب دارایی دیجیتال، نقطهای است که میتواند مسیر دومین مرحله قانونگذاری رمزارزی این کشور را برای سالهای آینده ترسیم کند. آنچه از میان لایههای فنی و فشارهای بیرونی نمایان میشود، نه صرفاً یک جدول زمانی داخلی، بلکه تصویری از یک بازی هماهنگی پیچیده میان شتاب نظارتی سئول، مقاومت بانک مرکزی بر سر مدل بانکمحور، و امواجی است که از تحولات قانونی آمریکا به این سو سرازیر میشود. این بدهبستان، بازار کریپتوی منطقه را در وضعیت انتظاری قرار داده که پیامدهای آن فراتر از مرزهای شبهجزیره کره خواهد بود.
در یک نگاه کلی، روند قانونگذاری کره جنوبی در میانه دو قطب متعارض گرفتار شده است: از یک سو اصرار کمیسیون خدمات مالی بر حفظ سرعت اعلامشده و رد هرگونه ادعای تأخیر، و از سوی دیگر پافشاری بانک مرکزی بر نقش رهبری بانکها در صدور استیبل کوین. این دوگانه، نشاندهنده شکافی عمیق میان نگاه محافظهکارانه نهاد سنتی پولی و رویکرد نسبتاً منعطفتر ناظر بازار است. آنچه از دل این تضاد بیرون میآید، مستقیماً بر سرعت ورود فناوریهای نوینی مانند قراردادهای هوشمند و توکنهای دارایی دنیای واقعی به بازار داخلی اثر میگذارد و فعالان صنعت را در برزخی از بلاتکلیفی درباره عمق مقررات آینده نگه داشته است.
فشار اصلی از خارج از مرزها میآید. هشدار نمایندگان مجلس درباره موج آمادهسازی دویست پروژه استیبل کوین آمریکایی در آستانه اجرای قانون جنسیس، نشان میدهد که پنجره فرصت سئول رو به بسته شدن است. اگر کره جنوبی نتواند پیش از ژانویه ۲۰۲۷ چارچوب داخلی خود را نهایی کند، بازارش در معرض هجوم توکنهای قانونی آمریکایی قرار میگیرد که تحت نظارت فدرال فعالیت میکنند. این سناریوی «فرار نظارتی» نه تنها اثربخشی قوانین سختگیرانه احتمالی داخلی را خنثی میکند، بلکه شرکتهای کرهای را در رقابتی نابرابر با رقبای خارجی قرار میدهد که نیازی به رعایت الزامات مضاعف محلی ندارند. در این میان، تأخیرهای اجرایی خود آمریکا در تدوین مقررات نهایی، فرصتی موقت اما محدود برای سئول ایجاد کرده تا بتواند همگام با تحولات جهانی حرکت کند.
با وجود اطمینانبخشیهای رسمی، چند ابهام اساسی سایه سنگینی بر این فرآیند انداخته است. نخست، اختلاف بر سر صلاحیت ناشران استیبل کوین میان بانک مرکزی و دولت هنوز به نتیجه نرسیده و میتواند مسیر نهایی قانون را به شدت تحت تأثیر قرار دهد. دوم، جایگاه حقوقی قراردادهای هوشمند و توکنهای دارایی دنیای واقعی در این چارچوب هنوز به روشنی تعریف نشده و این یعنی فعالان بازار نمیتوانند با قطعیت برای سرمایهگذاری بلندمدت برنامهریزی کنند. سوم، فاصله میان تصویب قانون و اجرای کامل آن، تجربهای است که از قانون نخست محافظت از کاربران به یادگار مانده و نشان میدهد که صرف تصویب یک لایحه، پایان راه نیست. در چنین شرایطی، هرگونه تغییر در اولویتهای سیاسی یا تحولات پیشبینینشده در بازارهای جهانی میتواند معادلات را دگرگون کند؛ موضوعی که همواره در فضای کریپتو به عنوان یک عامل عدم قطعیت اساسی مطرح است و سرمایهگذاران را به احتیاط بیشتر دعوت میکند.
بازبینی نوامبر قانون چارچوب دارایی دیجیتال کره جنوبی در حالی به یکی از مهمترین رویدادهای نظارتی منطقه تبدیل شده که سرنوشت آن به شدت به توانایی سئول در ایجاد تعادل میان فشار داخلی بانک مرکزی و تهدید بیرونی قوانین آمریکا وابسته است. آنچه از این فرآیند بیرون خواهد آمد، نه تنها چارچوب حقوقی استیبل کوینها و توکنهای دیجیتال در این کشور را تعیین میکند، بلکه میتواند به الگویی برای سایر اقتصادهای آسیایی در مواجهه با تحولات سریع این حوزه بدل شود. در نهایت، موفقیت این مسیر به سرعت عبور از اختلافات فنی و ایجاد شفافیت قانونی پیش از بسته شدن پنجره فرصت ناشی از اجرای مقررات آمریکا گره خورده است؛ موضوعی که بازار منطقه را در انتظار تصمیمهای نهایی سئول نگه داشته است.