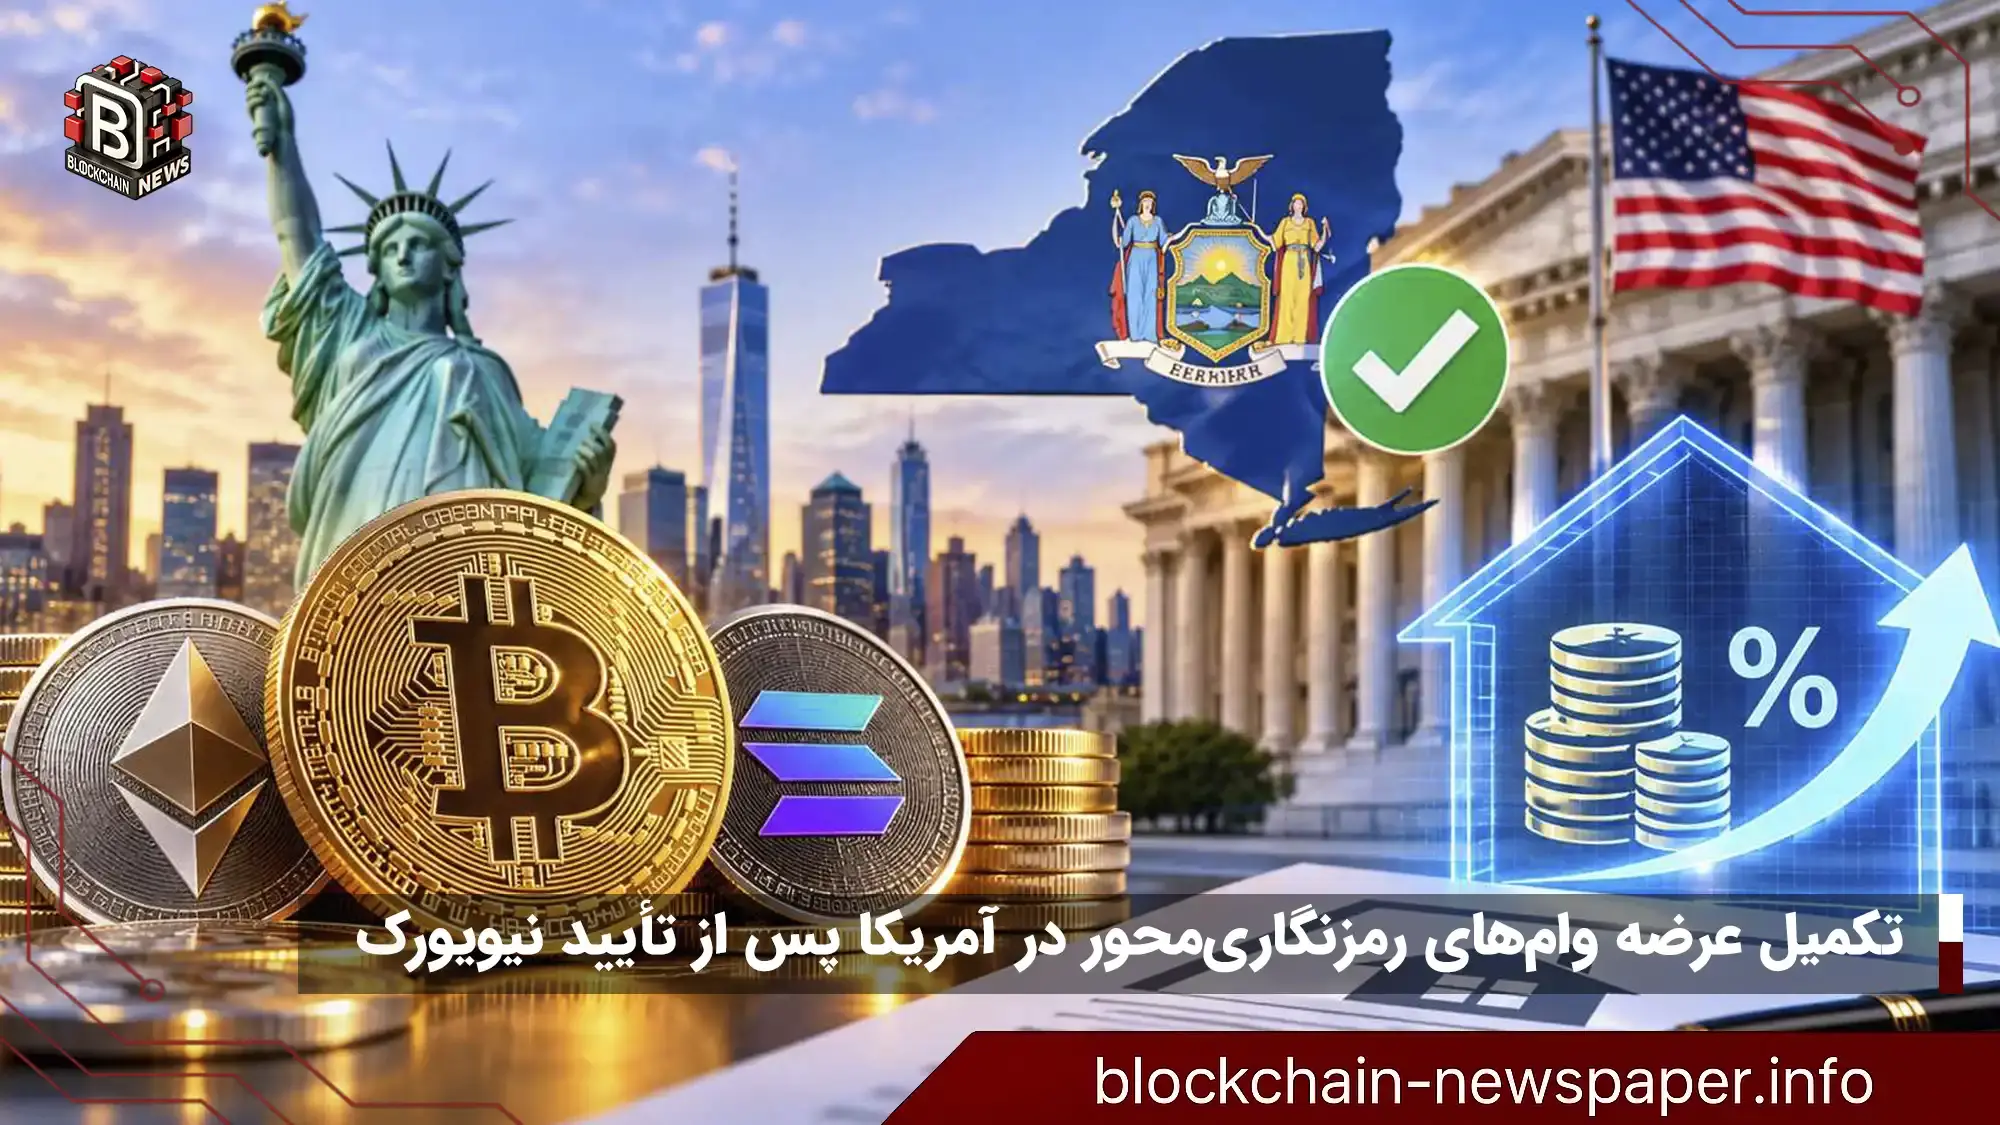
وقتی آخرین سد قانونی در ایالت نیویورک فرو ریخت، شبکهٔ وامدهی غیرمتمرکز گامی فراتر از یک بهروزرسانی محصول برداشت. دسترسی همزمان ساکنان پنجاه ایالت آمریکا به وثیقهگذاری رمزارزها و دریافت استیبلکوین، نشان میدهد زیرساختهای مالی سنتی نهتنها با فناوری زنجیرهٔ بلوک همسو شدهاند، بلکه آن را به بخشی جداییناپذیر از مدیریت نقدینگی شخصی تبدیل کردهاند. این پایان راه نیست؛ نقطهٔ عطفی است که رفتار سرمایهگذاران حقیقی را در مواجهه با نوسانات بازار متحول خواهد کرد.
پیشنهاد مطالعه: کاهش ۳۲ درصدی سپردههای نقدی در صرافیهای پیشرو کرهجنوبی
جدول محتوا [نمایش] [مخفی]
تکمیل عرضهٔ وامهای رمزنگاریمحور در آمریکا
حضور نهایی ساکنان نیویورک در این پلتفرم، حاصل ماهها گفتوگوی فشرده میان ناظران مالی این ایالت و توسعهدهندگان محصول بود. تصمیم ادارهٔ خدمات مالی نیویورک برای اعطای مجوز نشان میدهد چارچوبهای نظارتی در سطح ایالتی بهتدریج فضای خاکستری قبلی را با استانداردهای مشخص جایگزین میکنند. پیش از این، عرضهٔ اولیه با بیتکوین بهعنوان تنها وثیقه آغاز شد و کمکم دایرهٔ داراییهای قابل قبول گسترش یافت. اکنون بیش از سیصد و چهل میلیون دلار وام در سراسر قاره ثبت شده که بر پایهٔ بیش از یک هزار و هفتصد میلیون دلار وثیقهٔ فعال استوار است. این آمار فقط یک روایت عددی نیست؛ نشان میدهد چگونه اعتماد نهادی و حقیقی به پروتکلهای امانی، حجم واقعی نقدینگی را شکل میدهد.
پشتصحنهٔ اجرایی و تقسیم لایههای اعتباری
تعامل فنی این سرویس بر پایهٔ همکاری چندگانهٔ نهادهای مختلف استوار شده است. رابط کاربری ساده صرفاً وظیفهٔ نمایش دادهها و مدیریت درخواستها را بر عهده دارد، در حالی که تراکنشها و تصدیق اعتبار در بستر لایهٔ دوم انجام میشود. این تقسیم کار باعث شده سرعت تأیید وامها کاهش یابد و هزینههای جانبی به حداقل برسد. در نتیجه، جریان نقدینگی دیگر به ساعت کاری مراکز مالی وابسته نیست و پیوستگی آن در طول شبانهروز تضمین میگردد.
تزریق نرخ متغیر به چرخهٔ تقاضای بازار
در این مدل جدید، نرخ بهره هیچگاه ثابت نمیماند و دقیقاً بر اساس نسبت عرضه و تقاضا در بازارهای وامدهی محاسبه میشود. وقتی تعداد طلبکاران زیاد میشود یا میزان نقدینگی وارد صرافیها کاهش مییابد، هزینهٔ استقراض بهصورت خودکار بالاتر میرود. برعکس، در دورههایی که حجم پول آزاد برای سرمایهگذاری بیشتر میشود، فشار روی نرخها افت میکند. کاربران میتوانند بیتکوین خود را به نسخهٔ توکنشدهٔ آن تبدیل کنند تا همان لحظه استیبلکوین دریافت شود و سپس بدون تاریخ سررسید مشخص بازپرداخت را آغاز کنند.
خطوط قرمز امنیتی و پیامدهای ساختاری
هر سیستم وامدهی خودگردان مرز مشخصی برای حفظ تعادل دارد که عبور از آن به معنای تغییر وضعیت مالکیت است. زمانی که مقدار بدهی همراه با سودهای انباشته به هشتاد و شش درصد ارزش بازار وثیقه میرسد، پروتکل دستور فروش خودکار را صادر میکند. این مکانیزم اگرچه جلوی ورشکستگی شبکه را میگیرد، اما توجه را به ریسک عمیقتری دربارهٔ امنیت قراردادهای هوشمند معطوف میکند که چنین تصمیماتی را هدایت میکنند. تفاوت بنیادینی بین این سرویس متغیر و گزینهٔ نرخ ثابت وجود دارد و خدمات مربوط به وامهای طلای توکنشده یا سپردهگذاری ارزهای پایدار هنوز در دسترس نیویورک قرار نگرفتهاند.
هماهنگی اولیه با نهادهای نظارتی نیویورک
تأخیر چندماهه در اعطای مجوز به این سرویس، نشانهٔ حساسیت خاص نهادهای نظارتی نیویورک بر جریانهای اعتباری رمزنگاریمحور بود. ادارهٔ خدمات مالی این ایالت پیش از هر اقدامی، پروتکلهای امانی و مکانیزمهای وثیقهگذاری خودکار را مورد بررسی دقیق قرار داد. نتایج ارزیابی نشان میداد سیستم مذکور در لایههای زیرین، چرخهٔ تأمین نقدینگی را بهگونهای طراحی کرده که امکان شفافیت حسابرسی مستقل فراهم باشد. این سطح از نظارت فنی، تفاوت بنیادینی با رویکرد تاریخی صرافیهای متمرکز دارد که معمولاً بدون باز کردن مدارک عملیاتی به تنظیمگران، خدمات جدید را راهاندازی میکردند.
فرآیند مذاکره میان تیم محصول و ناظران ایالتی، الگویی مشابه برای سایر پلتفرمهای وامدهی بزرگ ایجاد کرده است. اکنون انتظار میرود مؤسسات مشابه نیز پیش از ورود به بازار نیویورک، مستندات فنی پروتکلهای خود را برای ممیزی رسمی آماده کنند. گزارشهای میدانی حاکی از آن است که حداقل دو پروژهٔ بزرگ در حال حاضر مراحل مشابهی را طی میکنند تا بتوانند دسترسی کاربران آمریکایی را گسترش دهند. برای اطلاع از جزئیات بیشتر دربارهٔ تحولات این حوزه میتوانید اخبار ارز دیجیتال را دنبال کنید و روند تأییدیههای نظارتی را رصد نمایید.
پیامدهای فنی تبدیل یکبهیک دارایی وثیقه
مکانیزم تبدیل بیتکوین اصلی به نسخهٔ توکنشدهٔ آن، مرحلهای انتقادی در زنجیرهٔ اعتبارسازی محسوب میشود که اگرچه از نظر فنی ساده به نظر میرسد، ریسکهای پنهانی به همراه دارد. هنگامی که کاربر بیتکوین خود را وارد فرآیند وثیقهگذاری میکند، شبکه باید هویت اصل و نسخهٔ دیجیتال را با دقت کامل تطبیق دهد. هرگونه ناهماهنگی بین مقادیر ارسالشده و مقدار cbBTC صادرشده میتواند به اختلاف ارزش وثیقه و فعالسازی غیرمعمول شرایط بازخرید منجر شود. این نقطهٔ تماس بین زنجیرهٔ اصلی و لایهٔ دوم، همواره محل تمرکز حملات هوشمند بوده و توسعهدهندگان باید مراقب گلوگاههای احتمالی باشند.
سناریوی قابل تصور آن است که کاربری با مبلغ وثیقهٔ کلان، در ساعاتی از روز درخواست وام ثبت کند که حجم تراکنشها روی شبکه بیشینه شده است. در چنین لحظاتی، تأخیر در تأیید معاملات ممکن است باعث شود قیمت مرجع وثیقه پیش از نهاییشدن تبدیل بهروز شود و فاصلهٔ معناداری میان ارزش واقعی و مقدار ثبتشده ایجاد گردد. اگرچه سیستمهای مدرن این شکاف را جبران میکنند، تجربه نشان داده حتی یک درصد خطای ارزیابی میتواند برای موقعیتهای بزرگ تلفات قابلتوجهی رقم بزند.
واکنش اکوسیستم دیفای و تغییر الگوهای رقابتی
ورود یک صرافی بزرگ و قانونمدار به عرصهٔ وامدهی رمزنگاریمحور، فشار رقابتی شدیدی بر پروتکلهای غیرمتمرکز سنتی وارد کرده است. بسیاری از کاربران حقیقی که پیشتر از رابطهای پیچیده و مفاهیم کیفپولی خارجی سردرگم بودند، اکنون گزینهای آشناتر با همان نام کاربری و رمز عبور انتخابی خود دارند. این تسهیل دسترسی، تعادل نیروها را در بازار تأمین نقدینگی تغییر داده و پروتکلهای مستقل را مجبور به ارائهٔ مزایای ملموستری کرده است.
در مقابل، برخی تحلیلگران هشدار میدهند که انحصارطلبی غیرمستقیم ممکن است شکل بگیرد؛ زیرا صرافیهای متمرکز با دسترسی به جمعیت عظیم کاربری خود میتوانند سهم بازار عمدهٔ تقاضا را جذب کنند. این پدیده مسئلهٔ تمرکزگرایی در لایهٔ اعتباری را دوباره برمیانگیزد و جامعهٔ وب۳ باید موازی نگاه کند که آیا زیرساختهای غیرمتمرکز واقعاً استقلال عملیاتی خود را حفظ میکنند یا بهتدریج وابستگی بیشتری به واسطهای بزرگ پیدا خواهند کرد.
ابعاد امنیتی قراردادهای هوشمند وام متغیر
مدل نرخ متغیر وابسته به عرضه و تقاضا، اگرچه برای کاربران انعطافپذیری خوبی ایجاد میکند، بار محاسباتی سنگینی روی قراردادهای هوشمند وضع میکند. هر بار که نسبتهای تأمین نقدینگی در بازارهای مرتبط تغییر میکند، سامانه باید هزینهٔ استقراض جدید را محاسبه و بر اساس آن شاخص بدهی کاربران را بازبینی کند. این فرآیند مداوم، احتمال باگهای منطقی یا اختلاف زمانی بین بهروزرسانی قیمتها و اعمال نرخ بهره را افزایش میدهد. تجربهٔ گذشته نشان داده پیچیدگی منطق نرخگذاری پویا خود بهانهای برای سوءاستفادهگران شده و تیمهای امنیتی باید همیشه در حالت آمادهباش عمل کنند.
علاوه بر این، مکانیزم لیکوییدیشن خودکار که بر پایهٔ نسبت بدهی به وثیقه کار میکند، نیازمند منبع دادهٔ بیطرف و پایداری است که هرگونه اختلال در آن، دستور فروش اشتباه صادر خواهد کرد. اگرچه در وضعیت فعلی، آستانهٔ هشدار هشتاد و شش درصد فاصلهٔ ایمنی مناسبی در نظر گرفته، رویدادهای شوک قیمتی لحظهای میتوانند این مرز ظریف را نقض کنند. مدیریت چنین سناریوهای حدی، هنوز یکی از چالشهای دستنخوردهٔ فناوری بلاکچین در حوزهٔ اعتبارپرداخت است.
تعیین سقف اعتبار و نرخ شناور وام
ساختار مجزا برای تسهیلات متغیر و ثابت نشان میدهد صرافی بزرگ در حال شکلدادن به یک معماری دوگانه است که هر کدام منحصربهفرد طراحی شدهاند. وقتی کاربران نیویورکی تنها به نرخهای شناور دسترسی دارند، این انتخاب تصادفی نیست؛ بازتاب مستقیم نیاز بازار به انعطاف بیشتر در شرایط نوسانی است. جدا نگهداشتن خدمات مربوط به وامهای با بهره ثابت از بازار نیویورک، پیام واضحی دربارهٔ تفاوت ریسک و انتظارات تنظیمکننده دارد که نیازمند بررسی دقیقتر سازوکارهای پشت صحنهٔ این تصمیم است.
منطق لایهبندی مرزهای اعتباری بر اساس نوع وثیقه
اختلاف قابلتوجه بین سقف پنج میلیون دلار برای بیتکوین، یک میلیون دلار برای اتریوم و صد هزار دلار برای سولانا، شاخص مهمی دربارهٔ دیدگاه ریسکسنجی پروژه است. حجم بالاتر اعتبار برای بیتکوین نه صرفاً بر اساس محبوبیت، بلکه بر پایهٔ عمق نقدینگی و تاریخچهٔ ثبات نسبی این دارایی رقم خورده است. پروتکلهای تأمین مالی غیرمتمرکز مانند مورفو که بستر زیرساخت را فراهم میکنند، دادههای تاریخیِ رفتار قیمتگذاری هر وثیقه را مبنای محاسبهٔ ظرفیت حداکثری قرار میدهند. همین تمایزگذاری باعث میشود مدیریت پورتفوی وثیقهها در سطح کلان پیچیدگی خاصی پیدا کند.
وقتی محدودیتهای متفاوت بر اساس نوع ارز اعمال میشود، کاربرانی که ترکیبی از چند دارایی مختلف را پشتوانه قرار میدهند باید دقیقاً بدانند سهم هر وثیقه چقدر از ظرفیت کلی آنها را مصرف خواهد کرد. در سناریوی واقعی تصور کنید فردی همزمان مقدار قابلتوجهی بیتکوین، اتریوم و سولانا در کیف پول خود دارد؛ در این حالت تخصیص سقف اعتبار بهصورت جداگانه برای هر دارایی، فرآیند برنامهریزی مالی را دقت بیشتری میطلبد. اشتباه در ارزیابی سهم هر بخش ممکن است باعث شود بخشی از سرمایه غیرفعال باقی بماند یا ناخواسته از ظرفیت مجاز عبور کند.
پویایی نرخ شناور و واکنش بدهکاران به تغییرات بازار
در مدل نرخ متغیر، هزینهٔ استقراض لحظهبهلحظه بازنگری میشود و این پویایی، الگوی رفتاری کاربران حقیقی را بهطور بنیادی دگرگون ساخته است. برخلاف دورهٔ وامهای سنتی که پرداختهای ماهانهٔ مشخصی وجود داشت، در اینجا هیچ سررسید ثابتی تعریف نشده و هر مبلغ اضافی اضافهشده به اصل بدهی مشمول سود جدید خواهد شد. پردازش کارمزد در هر عملیات جدید بهعنوان بخشی از اصل بدهی ثبت میگردد که خود باعث افزایش تدریجی بار بهره میشود. همین ساختار مرکب، انگیزهٔ بازپرداخت زودهنگام را پررنگتر کرده و تقاضا برای نقدینگی کوتاهمدت را شکل میدهد.
تحلیلگران اکوسیستم معتقدند این ویژگی انعطافپذیری در بازپرداخت، بدون حداقل مبلغ یا تاریخ انقضا، ریسک پیشبینیناپذیری ایجاد میکند که نهاد نظارتی نیویورک باید بتواند آن را کنترل نماید. وقتی هزینهٔ استقراض در زمانهای تنش بازار بهسرعت بالا میرود، برخی بدهکاران کوچک ممکن است نتوانند جریان نقدی کافی برای پوشش سود روزافزون فراهم کنند. این نقطهٔ حساس همانجاست که نسبت بدهی به هشتاد و شش درصد ارزش بازار وثیقه نزدیک میشود و مکانیزم لیکوییدیشن بهصورت خودکار فعال میگردد.
سقف پنج میلیون دلاری وام فقط با وثیقهٔ بیتکوین فعال است.
وامدهی اتریوم تا یک میلیون دلار و سولانا تا صد هزار دلار مجاز است.
نرخهای شناور بر اساس عرضه و تقاضای بازار تعیین و بهروز میشوند.
جدایی ساختاری وامهای طلای توکنشده از بازار نیویورک
غیرقابلدسترس بودن تسهیلات مربوط به PAX Gold در ایالت نیویورک، نکتهٔ تحلیلی مهمی دربارهٔ اولویتبندی ریسکهای محصولات جدید ارائه میدهد. اگرچه توکنهای مبتنی بر فلز گرانبها از نظر فنی روی شبکهٔ بلاکچین کار میکنند، منبع مرجع قیمتگذاری آنها خارج از حوزهٔ فناوری توزیعشده قرار دارد و این امر دایرهٔ پاسخگویی قانونی را پیچیدهتر میسازد. ناظران مالی ترجیح دادهاند ابتدا داراییهای کاملاً دیجیتال و مستقل مورد اعتماد قرار گیرند و سپس به سمت داراییهای فیزیکی-دیجیتال حرکت کنند. این گامزدنی آگاهانه، نشانهٔ بلوغ رویکرد نظارتی در قبال محصولات نوپای وب۳ است.
در مقابل، بخشهایی از جامعهٔ کریپتو معتقدند تعلیق دسترسی به بازارهای طلای توکنشده، فرصت سرمایهگذاری متنوع را از ساکنان آمریکا سلب میکند. منتقدان میگویند وقتی وثیقههای متنوعتر در دسترس باشد، ریسک سیستمیک کاهش مییابد و وابستگی به یک یا دو دارایی اصلی کم میشود. این بحث نشان میدهد تعادل میان آزادی عمل کاربر و حفاظت از او در برابر نوسانات شدید، همچنان یکی از معماهای حلنشدهٔ سیاستگذاری دیجیتال است.
ملاحظات امنیتی قراردادهای هوشمند در محیط نرخ پویا
پیچیدگی منطق محاسباتی نرخ متغیر، سطح خطر کدنویسی و ارتباطات بیناجزایی را بهطور چشمگیری بالا برده است. هر بار که نسبتهای تأمین در بازارهای مرتبط جابهجا میشود، سامانه باید هزینهٔ استقراض جدید را محاسبه کند که خود به منابع دادهٔ متعدد و بیطرف نیاز دارد. هرگونه اختلاف زمانی بین بهروزرسانی قیمتها و اعمال نرخ بهره میتواند گلوگاه امنیتی ایجاد کند که سوءاستفادهگران احتمالی آن را هدف قرار میدهند. تیمهای امنیت باید همیشه در حالت آمادهباش عمل کنند تا سریعاً هر خطای منطقی یا شکاف زمانی شناسایینشده را مسدود نمایند.
برای شرکتهای فعال در این حوزه، پایش مستمر قراردادهای هوشمند و انجام ممیزیهای دورهای بیش از پیش ضروری شده است. علاقهمندان به دریافت اطلاعات تکمیلی دربارهٔ تحلیلهای تخصصی این حوزه میتوانند بهروزرسانیهای منتشرشده در کانال اخبار تخصصی را دنبال نمایند. ورود جدیدترین اخبار بلاکچین در این زمینه کمک میکند روندهای نظارتی و فنی آینده بهتر رصد شوند.
ادغام زیرساخت مورفو و کنترل خودکار تصفیه
وقتی صرافیهای متمرکز خدمات وامدهی رمزنگاریمحور را راهاندازی میکنند، پشت هر رابط کاربری ساده یک معماری پیچیدهٔ قراردادهای هوشمند قرار دارد که مسئولیت حفظ تعادل نقدینگی و مدیریت ریسک را بر عهده دارد. در مدل کوینبیس، این وظیفهٔ سنگین مستقیماً به پروتکل مورفو واگذار شده است؛ سیستمی که بستر تأمین نقدینگی غیرمتمرکز را برای هزاران کاربر فراهم میکند. جداسازی سطح دسترسی کاربر از هستهٔ محاسباتی وام نشان میدهد اکوسیستم کریپتو در حال پذیرش الگوی تقسیم کار بین نهادهای قانونمدار و زیرساختهای خودگردان است. کاربران نیویورکی تنها با صفحهای آشنا مواجه میشوند، اما تمام پردازشهای مالی، محاسبهٔ بهرهٔ لحظهای و مدیریت وثیقهها در شبکهٔ بلاکچین بیس اجرا میگردد. این ساختار دوگانه نیازمند بررسی دقیق تعاملات فنی میان لایههای مختلف است.
معماری توزیعشدهٔ زیرساخت اعتباری
بررسی مستندات فنی پروژه نشان میدهد کوینبیس صرفاً نقش واسط ارتباطی را ایفا میکند و تمام تراکنشهای مرتبط با تسهیلات وامدهی روی بستر پایه پردازش میشوند. تیم توسعهدهندهٔ پروتکل مورفو، داراییهای وثیقهای را در صندوقهای اعتباری اختصاصی جمعآوری کرده و بر اساس نسبت عرضه و تقاضا، هزینهٔ استقراض را تعیین میکند. وقتی مشتری درخواست وام ثبت میکند، بیتکوین او ابتدا به نسخهٔ بستهبندیشدهٔ آن تبدیل میشود و سپس در زنجیرهٔ اصلی مسدود میگردد تا ضمانت اجرایی کافی برای دریافت استیبلکوین وجود داشته باشد. این چرخهٔ زمانی بین قفل شدن دارایی در کیف پول کاربر و ثبت نهایی روی قرارداد هوشمند مورفو، مرحلهای حساس محسوب میشود که هرگونه تأخیر در آن میتواند وضعیت وثیقه را تغییر دهد.
جریان عملی وثیقهگذاری و تأثیر نوسانات بازار
سناریویی قابل تصور آن است که کاربری در ساعات اوج فعالیت شبکه قصد برداشت وام با مبلغ بالا را دارد و در همین لحظات قیمت بیتکوین دچار نوسان شدید میشود. در چنین شرایطی، مقدار نسخهٔ توکنشدهٔ بیتکوین تولیدشده ممکن است با ارزش واقعی دارایی اولیه تفاوت پیدا کند و پروتکل باید تصمیم بگیرد آیا محدودیت سقف اعتبار را اعمال میکند یا موقعیت را رد مینماید. اگر کاربر نتواند اختلاف ارزش را جبران کند و وثیقهٔ اضافی ارائه دهد، حساب او تحت تأثیر تأخیرهای شبکه قرار گرفته و فرصت استفاده از نرخ بهینه از دست میرود. تجربه نشان داده حتی صرافیهای بزرگ نیز در زمانهای فشار بالا با محدودیت ظرفیت خزانههای مورفو مواجه میشوند که مستقیماً بر سرعت پردازش درخواستها اثر میگذارد.
مکانیزم تصفیهٔ خودکار و وابستگی به منابع داده
الگوریتمهای تصفیهٔ خودکار که در صورت رسیدن بدهی به هشتاد و شش درصد ارزش بازار وثیقه فعال میشوند، کاملاً وابسته به قیمتهای لحظهای ارجاع هستند. این قیمتها توسط اوراکلهای خارجی تأمین میشوند و هرگونه اختلال در بهروزرسانی یا تأخیر در اعلام تغییرات، دستور فروش اشتباه صادر خواهد کرد. اگر حملهای متمرکز بر یکی از منابع داده به ثبت قیمت غیرواقعی منجر شود، پروتکل ممکن است بهجای حفظ تعادل، اقدام به نقدسازی بیرویهٔ وثیقه کند و سرمایهٔ کاربران خسارت جدی ببیند. علاوه بر این، تفاوت زمانی بین لحظهٔ اعلام نوسان و اجرای دستور تصفیه در شبکهٔ پایه، فضای قابل توجهی ایجاد میکند که بهراحتی مورد سوءاستفاده قرار میگیرد. تیمهای امنیتی موظفند این شکاف زمانی را تا حد ممکن کاهش دهند و هشدارهای پیشرفته را بهصورت بلادرنگ ارسال نمایند. علاقهمندان به دنبال تحلیلهای تخصصی در این زمینه میتوانند آخرین اخبار کریپتو و بلاکچین را بهطور پیوسته رصد کنند.
جدایش محصولات نرخ ثابت و متغیر روی پلتفرم مورفو
پروتکل مورفو بهجای یکدستی سرویس، چندین بازار جداگانه برای انواع مختلف تسهیلات ایجاد کرده است تا ریسکهای متفاوت بهصورت مجزا مدیریت شوند. بخش نیمنایت مورفو مخصوص وامهای نرخ ثابت طراحی شده و کاربران هنگام استقراض، مدتزمان بازپرداخت و نرخ سود را بهطور شفاف مشخص میکنند. این جداسازی باعث میشود صرافیهایی که میخواهند خدمات متنوع ارائه دهند، بتوانند خطرات را از هم تفکیک کنند و در صورت بروز مشکل در یکی از بازارها، کل سامانه مختل نشود. تعدادی از پروژههای دیگر نیز هماکنون از همین معماری چندبازاری پیروی میکنند تا بتوانند مشتریان با تحمل ریسک متفاوت را جذب نمایند.
تثبیت زیرساخت قانونی وامدهی رمزنگاری
پروژهٔ نیویورک نشان داد چگونه میتوان میان استانداردهای سختگیرانهٔ نظارتی و معماری غیرمتمرکز پل زد. وقتی یک صرافی بزرگ توانست مجوز ناظران مالی را بگیرد و همزمان از پروتکلهای امانی مستقل استفاده کند، مسیر برای دیگر بازیگران این حوزه هموارتر شد. حالا ساکنان تمام ایالتهای آمریکا با دسترسی به تسهیلات رمزنگاریمحور مواجهاند و این اتفاق بیشتر از آنکه یک گسترش محصول باشد، نمونهای از بلوغ چارچوبهای حقوقی دیجیتال است که فضای عملیاتی اکوسیستم را متحول ساخته است.
تقابل معماری متمرکز کاربردی با لایهٔ اعتباری توزیعشده
رابط سادهٔ کاربردی کوینبیس در برابر پیچیدگی پشتصحنهٔ مورفو روی بیس، الگوی جدیدی از تقسیم کار را پیش رو گذاشته است. کاربران بدون نیاز به آشنایی با مفاهیم کیفپولی خارجی یا فرآیندهای پیچیدهٔ قرارداد هوشمند میتوانند وثیقه بگذارند و استیبلکوین دریافت کنند، در حالی که تمام محاسبات نرخ بهره، مدیریت نقدینگی و مکانیزمهای تصفیه بر عهدهٔ زیرساخت غیرمتمرکز است. این جداسازی لایهای باعث شده ریسک تمرکز عملیاتی کاهش یابد؛ چون اگر رابط کاربری دچار اختلال شود، داراییهای وثیقهای همچنان تحت کنترل پروتکل اصلی باقی میمانند. اما نکتهٔ مهم اینجاست که وابستگی کاربران حقیقی به نام برند یک صرافی مرکزی، ممکن است حس امنیت کاذب ایجاد کند؛ در حالی که تصمیمات حیاتی روی بلاکچین گرفته میشوند و نه در سرورهای این شرکت.
تأثیر رقابت بر پایداری و انعطافپذیری بازار تسهیلات
ورود یک پلتفرم قانونمدار به عرصهٔ وامدهی رمزنگاریمحور، تعادل نیروها را در میان رقبای غیرمتمرکز دگرگون کرده است. بسیاری از سرمایهگذارانی که پیشتر از پیچیدگیهای ورود به دیفای سردرگم بودند، اکنون گزینهای آشنا و قابل دسترس ترجیح میدهند. این تغییر رفتار باعث فشرده شدن حاشیهٔ سود پروتکلهای مستقل شده و آنان را وادار به ارائهٔ مزایای واقعیتر کرده است. از سوی دیگر، تجمع حجم عظیمی از وثیقهها در بستر یک برند واحد، سؤال دربارهٔ ثبات بلندمدت مدل را مطرح میسازد؛ چرا که هرگونه شوک سازمانی یا نظارتی بر صرافی واسط میتواند اثر مستقیم بر کل زنجیرهٔ تأمین اعتبار بگذارد.
ریسکهای ساختاری در نوسانات لحظهای و منابع قیمتگذاری
سیستم تصفیهٔ خودکار که تنها زمانی فعال میشود که نسبت بدهی به ارزش بازار وثیقه به سطح مشخصی برسد، کاملاً به دادههای خارجی اتکا دارد. هرگونه تأخیر یا خطا در بهروزرسانی قیمتها توسط اوراکلها میتواند به صدور دستور فروش اشتباه منجر شود و به ضرر مالکان دارایی پایان یابد. تجربهٔ تاریخی اکوسیستم نشان داده حتی یک درصد اختلاف در محاسبهٔ ارزش لحظهای، برای موقعیتهای کلان هزینهٔ قابلتوجهی رقم میزند. فضای کریپتو همواره با نوسانات شدید مواجه بوده و در چنین محیطی، مرز باریک میان حفاظت از شبکه و حفظ سرمایهٔ کاربر وجود دارد که تیمهای امنیتی باید دائماً در حالت آمادهباش باشند.
حضور نیویورک نشان داد نظارت میتواند جایگزین حذف شدن باشد.
جدایی خدمات نرخ ثابت از متغیر نشاندهندهٔ تفکیک آگاهانهٔ دستهبندی ریسک است.
تبدیل بیتکوین به نسخهٔ توکنشده، نقطهٔ تماسی است که حساسیت بالایی دارد.
عدم دسترسی به وامهای طلای توکنشده، اولویتبندی ریسکهای قانونی را نشان میدهد.
جمعبندی نهایی
تکمیل عرضهٔ وامدهی رمزنگاریمحور در پنجاه ایالت آمریکا، حاصل ماهها گفتوگو میان توسعهدهندگان محصول و ناظران ایالتی بود و نتیجهٔ آن شکلگیری مدلی است که هم امکان دسترسی راحت برای کاربران حقیقی را فراهم میکند و هم مسئولیتهای اجرایی را بر عهدهٔ زیرساختهای غیرمتمرکز میگذارد. حجم ثبتشدهٔ وامها و رشد روزافزون وثیقههای فعال نشان میدهد اعتماد به پروتکلهای امانی در حال تبدیل شدن به بخشی جداییناپذیر از مدیریت نقدینگی شخصی است. با این حال، وابستگی به منابع قیمتگذاری خارجی، چالشهای امنیتی قراردادهای هوشمند و تمایل به تمرکزگرایی در لایهٔ واسط، همچنان نکاتی هستند که نیازمند رصد مستمرند. مسیر فعلی نه انتهای تحول، بلکه نشانهای از سازوکارهایی است که آیندهٔ زیرساختهای مالی غیرمتمرکز را در تعامل با چارچوبهای قانونی ترسیم خواهند کرد.